SkatteFUNN: søknadsfrist og utbetaling
SkatteFUNN har løpende søknad, men søknaden må være ferdig behandlet før nyttår for å gi fradrag det året. Pengene kommer først i skatteoppgjøret året etter.
Oppdatert
På denne siden
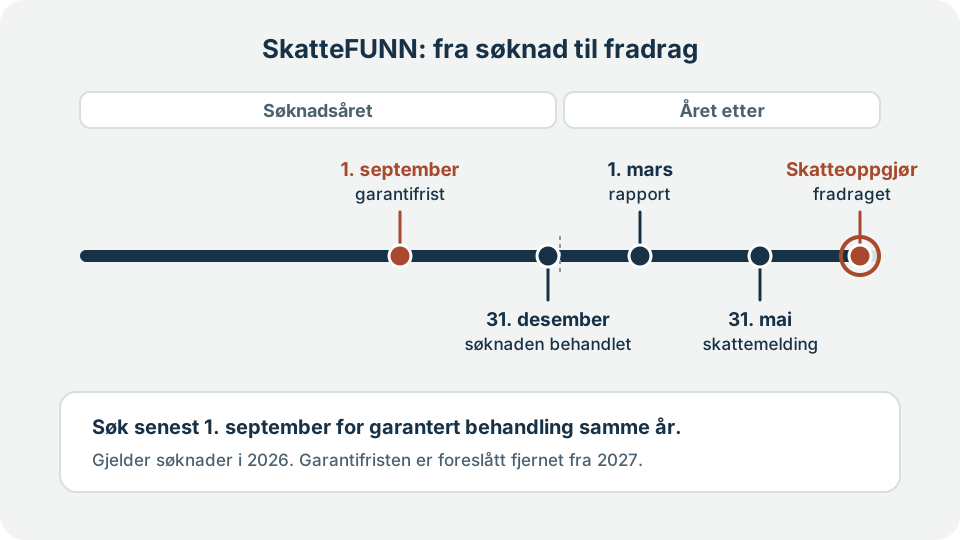
Fristene under er kontrollert mot Forskningsrådet og Skatteetaten 13. november 2026.
Alle fristene på ett sted
| Tidspunkt | Hva skjer | Hvem |
|---|---|---|
| Hele året | Søknaden kan sendes inn | Bedriften |
| 1. september | Garantifrist: søknader sendt senest denne datoen behandles innen utgangen av året | Forskningsrådet |
| 31. desember | Søknaden må være ferdig behandlet for å gi fradrag for årets kostnader | Forskningsrådet |
| 1. mars året etter | Statusrapport eller sluttrapport | Bedriften |
| 31. mai året etter | Skattemelding med fradragskravet og revisors attestasjon av prosjektregnskapet | Bedriften og revisor |
| Skatteoppgjøret | Fradraget trekkes fra skatten eller blir til gode | Skatteetaten |
Garantifristen er en frist for behandlingstid, ikke for innholdet. Den betyr ikke at søknaden blir godkjent; prosjektet må oppfylle kravene til forskning og utvikling uansett når den sendes. Fristen står i Forskningsrådets veiledning om å søke SkatteFUNN.
Hva skjer hvis du søker etter 1. september?
Søknaden behandles i den rekkefølgen den kommer inn, men uten garanti for at den blir ferdig før nyttår.
- Flerårig prosjekt: blir søknaden ikke behandlet i tide, overføres den til året etter. Da faller fradraget for det første året bort.
- Ettårig prosjekt: søknader som er sendt etter garantifristen og ikke rekker å bli behandlet, blir trukket.
Garantifristen for 2026 var 1. september og er passert. Søknadssystemet er fortsatt åpent, men en søknad som sendes nå, kan bli liggende over årsskiftet. Sender dere likevel, bør finansieringsplanen tåle at kostnadene i 2026 ikke gir fradrag. En uferdig søknad sendt i hast hjelper ikke: Forskningsrådet vurderer innholdet, og mangelfulle søknader tar lengre tid.
Når utbetales SkatteFUNN?
SkatteFUNN er et skattefradrag, ikke et tilskudd. Det finnes derfor ingen egen utbetalingsdato hos Forskningsrådet. Pengene følger skatteoppgjøret:
- Kostnadene påløper i et kalenderår prosjektet er godkjent for.
- Innen 31. mai året etter leverer selskapet skattemeldingen. Fradraget kreves i temaet «Skattefradrag for kostnader til forskning og utvikling», og revisor må ha signert prosjektregnskapet i Altinn.
- Skatteetaten behandler skattemeldingen og sender skatteoppgjøret. Hvor lang tid det tar, varierer, og Skatteetaten oppgir ingen fast dato.
- Fradraget gjøres opp. Det trekkes fra skatten selskapet skal betale. Er fradraget større enn skatten, eller har selskapet underskudd, blir beløpet stående som tilgode i skatteoppgjøret og utbetalt.
Et tilgodebeløp skal etter skattebetalingsloven § 10-60 utbetales så snart som mulig og senest tre uker etter at skatteoppgjøret er sendt.
Eksempel: Et selskap har 1 000 000 kroner i godkjente prosjektkostnader i 2026. Fradraget på 19 prosent er 190 000 kroner. Selskapet leverer skattemeldingen innen 31. mai 2027 og får fradraget i skatteoppgjøret for 2026, som kommer senere i 2027. Har selskapet 120 000 kroner i beregnet skatt, blir skatten null og 70 000 kroner utbetalt. Har selskapet underskudd, utbetales hele beløpet.
Fra første prosjektkostnad til pengene er på konto går det altså ofte mer enn ett år. Søker dere om utsatt frist for skattemeldingen, kan skatteoppgjøret komme senere. Bedrifter med stram likviditet bør legge ventetiden inn i et kontantstrømbudsjett; Aiak forklarer oppsettet i guiden kontantstrømbudsjett. Vi har også en egen gjennomgang av mellomfinansiering av SkatteFUNN. Skatteetatens regler står på siden om SkatteFUNN-ordningen.
Fristene etter at prosjektet er godkjent
- 1. mars: alle godkjente prosjekter leverer statusrapport eller sluttrapport til Forskningsrådet. Sluttrapport leveres senest 1. mars året etter siste godkjenningsår. Tallene trenger ikke revisorattestasjon.
- Før 31. mai: revisor attesterer prosjektregnskapet som skattemeldingen bygger på. Det gjelder også selskaper uten revisjonsplikt. Avtal oppdraget tidlig; revisorene har mest å gjøre nettopp om våren.
Hva revisor trenger, og hvordan timer og kostnader skal være ført, står i guiden til prosjektregnskap for SkatteFUNN. Timelistekravet gjelder også timer som føres før godkjenningen kommer, så start timeføringen samme dag som arbeidet starter. ReAI viser den løpende føringen i guiden SkatteFUNN i regnskapet.
Foreslått fra 2027: garantifristen fjernes
Regjeringen la 7. oktober 2026 frem forslag til endringer i SkatteFUNN i statsbudsjettet for 2027. Forskningsrådet omtalte forslagene 16. oktober. For fristene er to punkter viktigst:
- Bare kostnader som oppstår etter at prosjektet er godkjent, skal gi fradrag. I dag kan kostnader fra hele kalenderåret tas med når søknaden blir godkjent før nyttår.
- Garantifristen 1. september er foreslått fjernet.
Blir forslaget vedtatt, lønner det seg ikke lenger å søke sent på året: arbeid som er gjort før godkjenningen, gir ikke fradrag. Endringene er foreslått å gjelde fra inntektsåret 2027. Stortinget hadde ikke vedtatt dem 13. november 2026, og dagens regler gjelder til noe annet er bestemt. Planlegger dere prosjektstart tidlig i 2027, bør søknaden være sendt i god tid før arbeidet begynner. Følg Forskningsrådets omtale av forslagene for den endelige avklaringen.
En realistisk plan frem til innsending
Dette er vår anbefaling, ikke offentlige frister:
- Seks til åtte uker før: beskriv FoU-utfordringen, målet og hva som skiller prosjektet fra vanlig produktutvikling. Se SkatteFUNN-kriteriene forklart.
- Fire til seks uker før: bygg arbeidspakker, aktiviteter og milepæler.
- Tre til fire uker før: sett opp budsjettet med timer, timesats og innkjøpt FoU. Se SkatteFUNN-budsjett.
- To uker før: la en som ikke har skrevet søknaden, lese prosjektbeskrivelsen og kontrollere at tekst, periode og tall henger sammen.
- Noen arbeidsdager før: kontroller roller, invitasjoner og innsending i søknadssystemet.
Vanlige fristfeil
- å tro at 1. september er siste mulige dato
- å tro at innsending før garantifristen betyr godkjenning
- å regne med fradrag for et år der søknaden ikke blir ferdig behandlet
- å regne med utbetaling samme år som kostnadene påløper
- å glemme rapporten 1. mars
- å bestille revisor i mai
- å starte timeføringen først når godkjenningen kommer
Vil dere ha en vurdering av prosjektet før dere bruker tid på søknaden, kan dere be om en gratis tilskuddsvurdering. Trenger dere hjelp med selve teksten, beskriver vi arbeidet under hjelp med SkatteFUNN-søknaden.