Prosjektregnskap for SkatteFUNN: koble timer, kostnader og arbeidspakker
Prosjektregnskapet er grunnlaget for skattefradraget. Det skal vise hvilke timer og kostnader som hører til det godkjente prosjektet, og det skal kunne attesteres av revisor.
Oppdatert
På denne siden
Satsene og kravene under er kontrollert mot Forskningsrådet og Skatteetaten 13. november 2026 og gjelder inntektsåret 2026.
Kravene til prosjektregnskapet
| Krav | Gjeldende regel |
|---|---|
| Timesats for egne ansatte | Inntil 1,2 promille av avtalt og faktisk årslønn, høyst 700 kroner per time |
| Timer | Høyst 1 850 timer per person per år i prosjektet |
| Timelister | For hver dag: navn, antall timer og hvilket delmål eller hvilken arbeidspakke det er arbeidet med |
| Signering | FoU-personen og prosjektansvarlig signerer minst hvert kvartal |
| Kostnadsramme | 25 millioner kroner per år, både per bedrift og per prosjekt |
| Fradrag | 19 prosent av kostnadene |
| Periode | Bare kostnader fra kalenderår prosjektet er godkjent for |
| Attestasjon | Revisor attesterer prosjektregnskapet, også når bedriften ikke har revisjonsplikt |
Forskningsrådet kaller timelistekravet absolutt. Det gjelder også timer som er ført før godkjenningen kom. Timer som er anslått i ettertid eller hentet fra kalenderen, oppfyller ikke kravet. Reglene står i Forskningsrådets veiledning om prosjektregnskap.
Timesatsen: slik regner du
Timesatsen er årslønn × 0,0012. Den er en sjablong som skal dekke både lønn, sosiale kostnader og indirekte kostnader som kontor, IT og administrasjon. Slike kostnader kan derfor ikke føres i tillegg.
| Årslønn i full stilling | Beregnet | Sats som kan brukes |
|---|---|---|
| 450 000 kr | 540 kr | 540 kr |
| 500 000 kr | 600 kr | 600 kr |
| 583 333 kr | 700 kr | 700 kr |
| 750 000 kr | 900 kr | 700 kr |
Lønn over 583 333 kroner gir altså ikke høyere sats. Deltidslønn regnes om til full stilling før du ganger. Ulønnet arbeid kan ikke tas med, heller ikke for gründere som jobber uten lønn. Taket på 700 kroner gjelder også når bedriften kjøper FoU fra et nærstående selskap. Flere eksempler, blant annet for deltid, står i vår guide til SkatteFUNN-timesats.
Regneeksempel
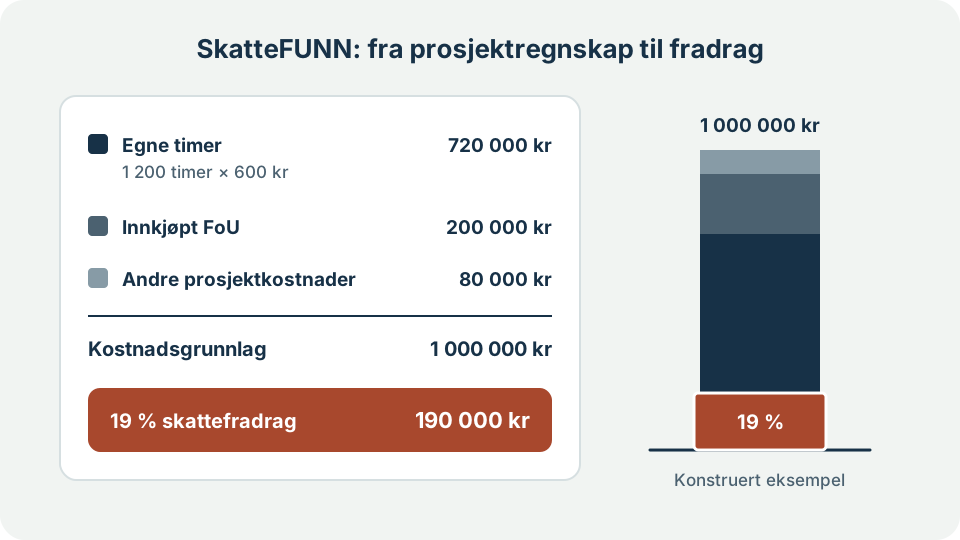
Et selskap har ett godkjent prosjekt. To utviklere med 500 000 kroner i årslønn har til sammen ført 1 200 timer på prosjektet.
| Post | Beregning | Beløp |
|---|---|---|
| Egne timer | 1 200 timer × 600 kr | 720 000 kr |
| Innkjøpt FoU fra forskningsinstitutt | Faktura | 200 000 kr |
| Andre prosjektkostnader | Materialer til prototype | 80 000 kr |
| Kostnadsgrunnlag | 1 000 000 kr | |
| Skattefradrag | 19 % | 190 000 kr |
Har prosjektet også fått annen offentlig støtte, kan fradraget bli avkortet, se SkatteFUNN kombinert med annen støtte.
Slik setter du opp prosjektregnskapet
- Opprett prosjektet i regnskapet. Bruk en egen prosjektkode eller avdeling, slik at kostnadene kan skilles fra ordinær drift. Forskningsrådet krever at godkjente prosjekter føres løpende og atskilt fra resten av driften.
- Speil arbeidspakkene. Bruk de samme delmålene eller arbeidspakkene som i den godkjente søknaden, slik at timelisten kan peke på dem.
- Før timer hver dag. Navn, timer og arbeidspakke. Et regneark er nok, så lenge det føres løpende.
- Signer hvert kvartal. Både den som har ført timene og prosjektansvarlig.
- Merk bilagene. Hver faktura trenger prosjektkode og en forklaring på hvorfor kjøpet hører til prosjektet. Gjelder fakturaen bare delvis prosjektet, begrunner du andelen.
- Avstem hver måned. Sammenlign prosjektoversikten med hovedboken og før en liste over poster som er uavklarte.
ReAI viser bokføringen steg for steg i guiden SkatteFUNN i regnskapet. Kravene til selve timelisten har vi samlet under SkatteFUNN-timelister.
Hva kan tas med, og hva kan ikke?
| Tas med | Tas ikke med |
|---|---|
| Lønnede timer i det godkjente prosjektet, etter timesatsen | Ulønnet arbeid og timer uten daglig timeliste |
| Innkjøpt FoU fra leverandør i EØS eller et land Norge har skatteavtale eller informasjonsutvekslingsavtale med | Husleie, IT og administrasjon i tillegg til timesatsen |
| Materialer og andre kostnader som gjelder prosjektet direkte | Salg, markedsføring og ordinær drift |
| Kostnader i kalenderår prosjektet er godkjent for | Kostnader fra år før eller etter godkjenningen |
At en kostnad er ført på prosjektkoden, gjør den ikke fradragsberettiget. Det avgjørende er om den gjelder arbeidet som er godkjent. Ved kjøp fra nærstående gjelder de samme kravene til signerte timelister som for egne ansatte, se SkatteFUNN og nærstående selskap.
Rapportering til Forskningsrådet: 1. mars
Alle prosjekter med godkjenning skal levere statusrapport eller sluttrapport innen 1. mars:
- Statusrapport leveres innen 1. mars året etter at prosjektet ble godkjent, og hvert år etterpå mens prosjektet går.
- Sluttrapport leveres senest 1. mars året etter siste godkjenningsår. Skjemaet blir tilgjengelig i begynnelsen av januar.
- Blir prosjektet avbrutt før tiden, skal sluttrapporten likevel leveres.
Rapporten sendes fra Mitt prosjekt på Mi side hos Forskningsrådet av prosjektleder, prosjektadministrator eller organisasjonsrepresentant. Tallene i rapporten trenger ikke revisorattestasjon; bruk tallene som er tilgjengelige når dere rapporterer. Forskningsrådet godkjenner verken budsjett eller kostnader. Se Forskningsrådets veiledning om rapportering.
Revisor og skattemeldingen: 31. mai
Selve fradraget kreves i skattemeldingen, i temaet «Skattefradrag for kostnader til forskning og utvikling». Skattemeldingen for selskaper har frist 31. mai. Før den sendes, skal revisor signere prosjektregnskapet i Altinn. Revisor bekrefter også opplysningene om annen offentlig støtte. Kravet gjelder selv om selskapet har valgt bort revisjon, så en revisor må engasjeres for dette oppdraget. Det er Skatteetaten som vurderer og avgjør fradraget, se Skatteetatens side om SkatteFUNN-ordningen.
Revisor trenger godkjenningsbrevet, timelistene med signaturer, lønnsgrunnlaget for timesatsen, bilagene og en avstemming mot hovedboken. Bestill oppdraget tidlig på året; se revisors rolle i SkatteFUNN og Aiaks sjekkliste for å klargjøre regnskapet for revisor. Når fradraget kommer til utbetaling, står i vår gjennomgang av frister og utbetaling i SkatteFUNN.
Foreslåtte endringer fra inntektsåret 2027
Regjeringen foreslo i statsbudsjettet for 2027 flere innstramminger i SkatteFUNN. For prosjektregnskapet er disse viktigst:
- bare kostnader som oppstår etter at Forskningsrådet har godkjent prosjektet, skal gi fradrag
- skjerpet dokumentasjonsplikt for kjøp fra nærstående
- kostnadsrammen på 25 millioner kroner skal gjelde samlet for selskaper i samme konsern
- søknaden skal inneholde en styregodkjent finansieringsplan og opplysninger om hvem som skal gjøre arbeidet
Forslagene var ikke vedtatt av Stortinget 13. november 2026. Følg Forskningsrådets omtale av forslagene før dere fører kostnader i et prosjekt som ennå ikke er godkjent.
Vanlige feil
- Timer rekonstruert ved årsslutt. Uten daglig føring faller timene ut.
- Manglende kvartalssignatur. Begge signaturene må være på plass.
- Timesats regnet av markedspris. Satsen regnes av faktisk lønn, ikke av hva bedriften fakturerer kunder.
- Overhead ført dobbelt. Indirekte kostnader ligger allerede i timesatsen.
- Hovedbokssummen kopiert rett inn. Poster som gjelder salg eller drift, må ut av grunnlaget, og avstemmingen må vise hvorfor.
- Rapporten til Forskningsrådet forvekslet med skattekravet. Levert rapport 1. mars er ikke det samme som attestert prosjektregnskap.
Ønsker dere hjelp til å sette opp prosjektregnskapet eller gå gjennom det før revisor, kan dere be om en gratis første vurdering. Ikke send lønnsopplysninger eller timelister i skjemaet.