Prosjektøkonomi i styret
Prosjektøkonomi handler om å vite hva prosjektet har kostet, hva det kommer til å koste, og om selskapet har penger til å fullføre det. Slik styrer dere økonomien i et prosjekt, og slik rapporteres den til styret.
På denne siden
De fem tallene i prosjektøkonomien
| Tall | Hva det sier | Hvor det kommer fra |
|---|---|---|
| Budsjett | Hva prosjektet er planlagt å koste, fordelt på aktiviteter og kostnadstyper | Vedtatt prosjektbudsjett og eventuell godkjent ramme fra støttegiver |
| Påløpt | Hva som er brukt til nå, også timer og fakturaer som ikke er betalt | Prosjektregnskapet |
| Gjenstående | Hva som må til for å fullføre | Prosjektleders anslag per aktivitet, oppdatert hver måned |
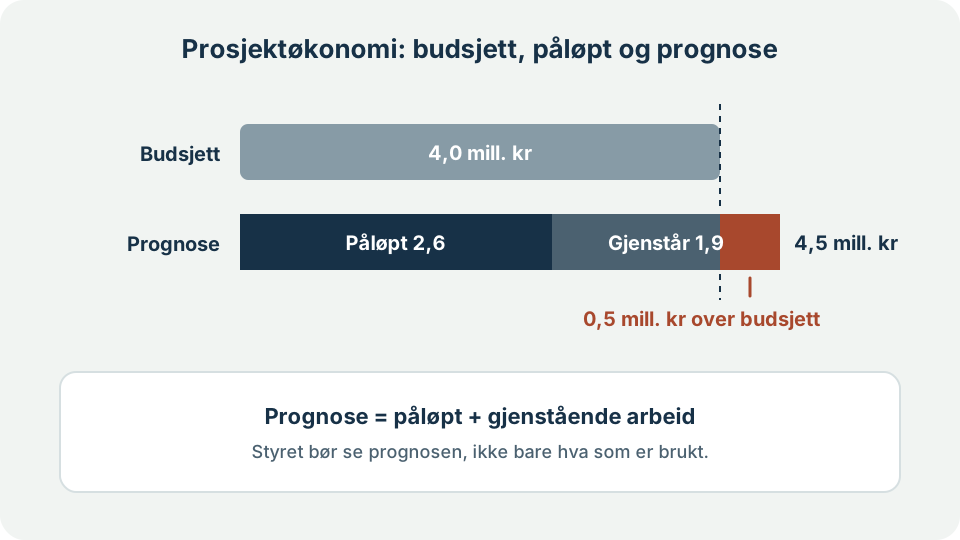
| Prognose | Påløpt + gjenstående | Regnes ut |
| Avvik | Prognose minus budsjett | Regnes ut og forklares |
Den vanligste feilen er å sammenligne påløpt med budsjett og konkludere med at «vi har brukt 65 prosent, så vi ligger godt an». Det sier ingenting før dere vet hvor mye av arbeidet som er gjort. Har prosjektet brukt 65 prosent av pengene og levert 50 prosent av arbeidet, peker prognosen mot en overskridelse.
I tillegg kommer to spørsmål som ikke står i prosjektbudsjettet:
- Finansiering: hvem betaler for prosjektet, og er pengene bekreftet?
- Likviditet: har selskapet penger på konto i de månedene kostnadene forfaller?
Eksempel: prosjektet som «ligger foran budsjett»
Et selskap utvikler en ny produktlinje med et budsjett på 4,0 millioner kroner. Etter ni av fjorten måneder er 2,6 millioner påløpt. Prosjektleder går gjennom de gjenstående aktivitetene og kommer til 1,9 millioner.
| Beløp | |
|---|---|
| Budsjett | 4 000 000 kr |
| Påløpt | 2 600 000 kr |
| Gjenstående | 1 900 000 kr |
| Prognose | 4 500 000 kr |
| Avvik | +500 000 kr |
Prosjektet har et tilsagn om 40 prosent støtte av godkjente kostnader, høyst 1,6 millioner kroner. Støtten øker ikke når kostnadene øker. Overskridelsen på 500 000 kroner må derfor selskapet dekke fullt ut, og egenandelen går fra 2,4 til 2,9 millioner. Det er dette tallet styret trenger, og det trenger det mens det ennå går an å kutte omfang eller hente kapital. Mer om valgene står i kostnadsoverskridelse i tilskuddsprosjekter.
Hva loven krever av styret
Styrets ansvar for økonomien følger av aksjeloven og gjelder også prosjekter:
- Styret skal i nødvendig utstrekning fastsette planer og budsjetter for virksomheten, og holde seg orientert om selskapets økonomiske stilling. Det skal påse at virksomhet, regnskap og formuesforvaltning er gjenstand for betryggende kontroll (aksjeloven § 6-12).
- Styret skal føre tilsyn med daglig ledelse (§ 6-13).
- Daglig leder skal minst hver fjerde måned gi styret underretning om selskapets virksomhet, stilling og resultatutvikling, og styret kan når som helst kreve en nærmere redegjørelse om bestemte saker (§ 6-15).
- Selskapet skal til enhver tid ha en egenkapital og likviditet som er forsvarlig ut fra risikoen ved og omfanget av virksomheten (aksjeloven § 3-4).
Loven sier ikke at styret skal behandle hvert prosjekt. Men et prosjekt som er stort i forhold til selskapets egenkapital eller likviditet, er nettopp en slik risiko styret må ha oversikt over. Aiak går gjennom ansvaret og erstatningsrisikoen i guiden styreansvar.
Når bør et prosjekt opp i styret?
Dette er vår anbefaling, ikke lovkrav:
| Tidspunkt | Det styret bør ta stilling til |
|---|---|
| Før søknad eller oppstart | Budsjett, egenandel, finansieringsplan og hva som skjer uten støtte |
| Ved tilsagn | Vilkår, utbetalingsplan, rapporteringsfrister og risiko for tilbakebetaling |
| Hvert styremøte i prosjektperioden | Prognose, avvik, likviditet og fremdrift på én side |
| Ved vesentlig avvik | Tiltak: kutte omfang, forlenge, tilføre kapital eller stoppe |
| Ved prosjektslutt | Sluttregnskap, sluttutbetaling og hva som eventuelt må betales tilbake |
Styrevedtak om prosjektfinansiering
Beslutningsgrunnlaget bør vise kostnadsrammen, hvilke midler som finnes og hva som må avklares før neste fase. Protokollen knyttes til en datert budsjettversjon, slik at det senere er klart hva som faktisk ble godkjent.
Et illustrerende prosjekt på én million kroner har bare 300 000 disponible. En mulig beslutning er å godkjenne en avgrenset første fase på 250 000 og kreve ny behandling før øvrig arbeid bestilles. Dette må passe selskapets faktiske fullmakter og risiko.
| Punkt i beslutningsgrunnlaget | Eksempel på avklaring |
|---|---|
| Omfang og ramme | Hvilke aktiviteter første fase omfatter |
| Finansiering | Disponibelt, betinget og omsøkt beløp hver for seg |
| Betingelser | Hva som må være avklart før nye avtaler inngås |
| Oppfølging | Hvem oppdaterer prognose og varsler avvik |
| Stopp eller ny behandling | Hvilke hendelser og grenser som utløser en ny beslutning |
En støttesøknad eller forventet kapitalinnbetaling blir ikke sikker finansiering gjennom et internt vedtak. Behold finansieringsplanen ved siden av rammen.
Styrerapporten på én side
| Linje | Eksempel |
|---|---|
| Budsjett, påløpt, gjenstående og prognose | 4,0 / 2,6 / 1,9 / 4,5 mill. kr |
| Avvik og årsak | +0,5 mill. kr: testutstyr dyrere, to måneder forsinket |
| Fremdrift | 3 av 5 milepæler levert |
| Støtte: innvilget, utbetalt, til gode | 1,6 / 0,5 / 1,1 mill. kr |
| Egenandel etter prognose | 2,9 mill. kr mot planlagt 2,4 |
| Laveste likviditet de neste tolv månedene | 0,3 mill. kr i mars |
| Neste frist mot støttegiver | Delrapport 1. februar |
| Beslutning styret må ta | Godkjenne redusert omfang i siste arbeidspakke |
Hold formatet likt fra møte til møte, slik at styret ser utviklingen. Tallene bør komme rett fra prosjektregnskapet, ikke fra et eget regneark som må avstemmes for hånd. Prosjektregnskap i ReAI er ett eksempel på et system der budsjett, timer og bilag følges per prosjekt i regnskapet. Hvordan avvikene analyseres, står i budsjett mot faktisk kostnad.
Det som er særskilt for prosjekter med offentlig støtte
- Utbetalingsvilkår påvirker kontantbehovet. Et tilskudd kan ha forskudd, delbetaling og tilbakeholdt sluttbeløp. SkatteFUNN går gjennom skattemeldingen og skatteoppgjøret. Bruk prosjektets faktiske vilkår i kontantstrømmen og avklar eventuell mellomfinansiering.
- Kostnadsendring og støttebeløp er forskjellige spørsmål. I eksemplet over er tilsagnet avgrenset til 1,6 millioner. SkatteFUNN bygger derimot på dokumenterte kostnader etter sin modell, ikke et godkjent søknadsbudsjett. Ikke bruk én utbetalingsregel for alle ordninger.
- Grunnlaget må passe finansieringsmodellen. Ved krav basert på faktiske kostnader må timer, bilag og beregninger kunne forklares. Andre modeller kan bygge på eksempelvis fullførte arbeidspakker. Les vilkårene før rapportgrunnlaget fastsettes.
- Endringer må vurderes mot godkjenningen. Prosjektinnhold, periode, partner og finansiering kan kreve avklaring eller endringssøknad. Bruk veiledningen for den aktuelle ordningen, ikke en generell antakelse om at alle budsjettlinjer er bindende.
- Frister må følges opp. Et tilbudsbrev kan ha egen frist for aksept og utbetalingsanmodning. For Innovasjon Norge beskrives dette i utbetalings- og rapporteringsveiledningen.
Sjekkliste for styret
- Finnes det et vedtatt budsjett og en finansieringsplan der hver kilde er bekreftet?
- Får styret prognose og avvik, ikke bare påløpt?
- Viser likviditetsbudsjettet månedene før støtten utbetales?
- Vet styret hva selskapet må betale selv hvis støtten avkortes med 10 eller 20 prosent?
- Har noen ansvar for timelister, prosjektregnskap og rapporteringsfrister?
- Er det avtalt hvor stort avvik som utløser ny styrebehandling?
- Er vedtakene protokollert?
Ønsker dere en gjennomgang av budsjett og finansieringsplan før prosjektet legges frem for styret, beskriver vi arbeidet under budsjettkontroll. Første samtale er gratis.